Alternativas para conectar tu operación con varias aseguradoras: API, portales y procesos manuales
Compara las vías para conectar tu operación con múltiples aseguradoras: procesos manuales, portales e integración por API. Aprende cuál elegir según tu volumen y etapa de negocio.
Para un intermediario de seguros de auto en LATAM, cotizar, emitir y administrar pólizas con varias aseguradoras no debería significar multiplicar el trabajo. Pero muchas veces eso es exactamente lo que pasa: cuentas con más oferta para tu cliente, pero también con más portales que abrir, más capturas de pantalla, más correos y más riesgo de error. La pregunta no es si debes ofrecer varias aseguradoras (casi siempre es la vía para crecer), sino cómo conectas tu operación con ellas para que esa amplitud no se convierta en complejidad.
Las tres formas de conectarte con tus aseguradoras
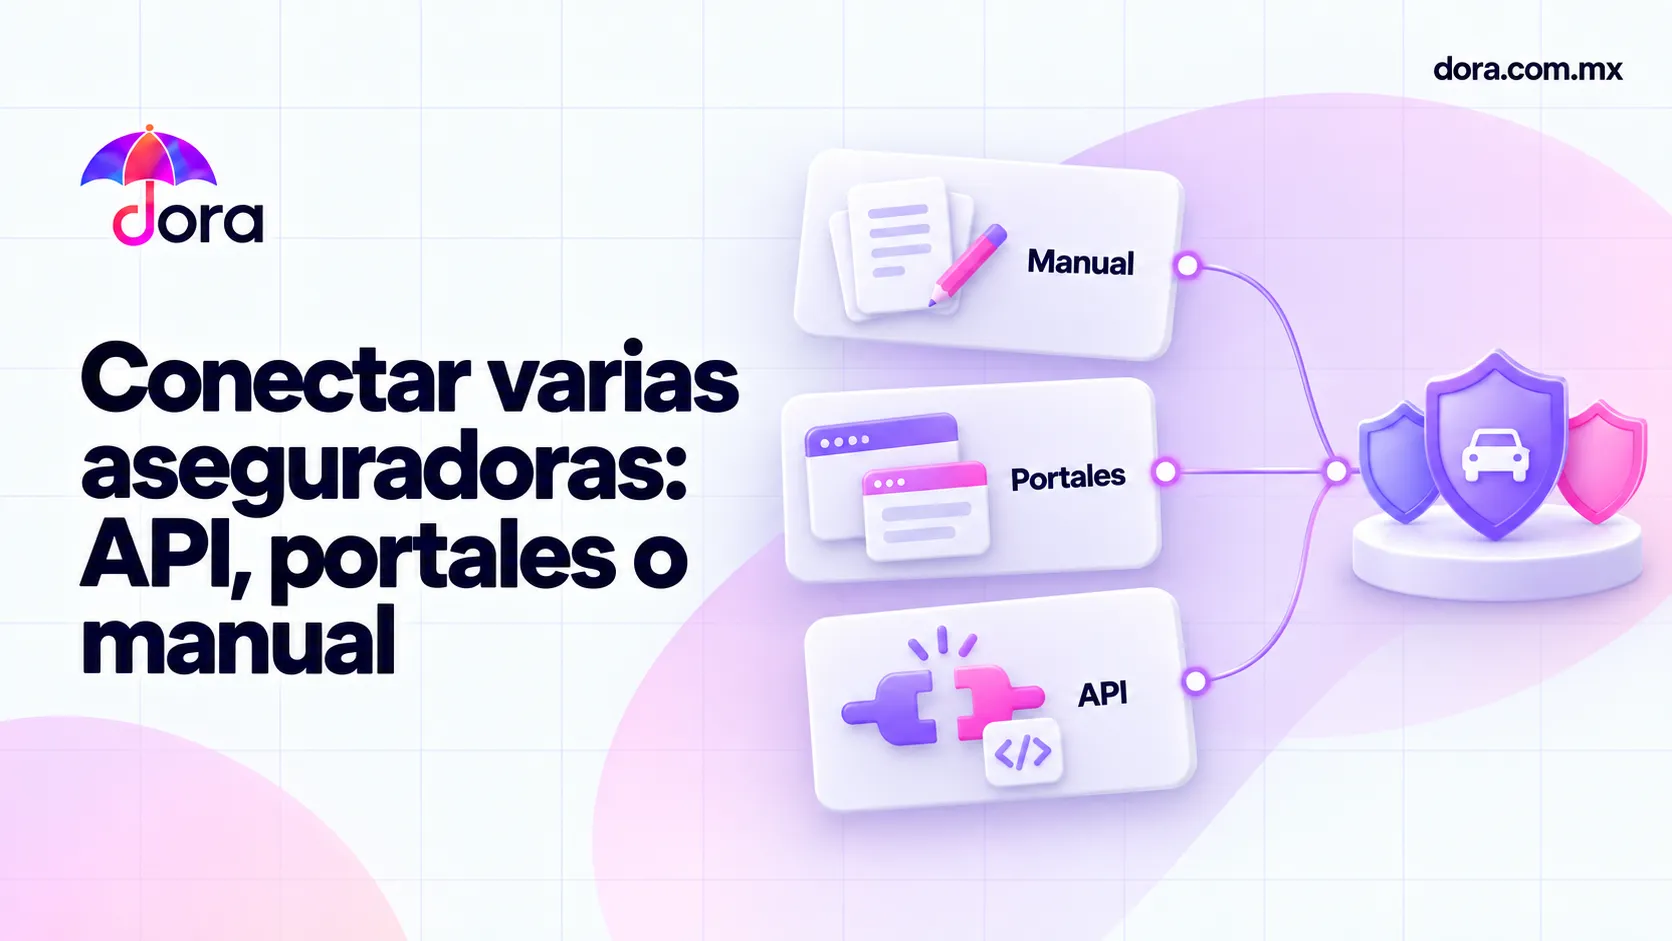
En la práctica, existen tres caminos para conectar un intermediario con múltiples aseguradoras:
- Los procesos manuales, donde alimentas la operación a mano.
- Los portales que cada aseguradora pone a tu disposición.
- La integración por API, donde una plataforma conecta todo de forma automática.
Ninguno es intrínsecamente bueno o malo: cada uno tiene sentido en una etapa distinta. La clave está en saber qué te está costando hoy el método que usas y cuándo conviene dar el salto.
1. Procesos manuales: control total, costo alto
El método más básico es hacerlo a mano: recibes los datos del cliente, cotizas por correo o por teléfono, capturas la información de la póliza y la registras en una hoja de cálculo o en tu CRM. Es real, funciona y no requiere inversión tecnológica.
Ventajas: total control de cada paso, cero dependencia de un sistema y flexibilidad para trabajar con cualquier aseguradora. Límites: todo el tiempo y el riesgo viven en el proceso. Duplicas captura, los errores de tipeo son frecuentes, no ves el status de una emisión en tiempo real y, si tu volumen crece, el cuello de botella eres tú y tu equipo.
Es la vía correcta cuando recién arrancas y vendes poco al mes. Pero es difícil de escalar sin que los costos operativos crezcan igual que tus ventas.
2. Portales de cada aseguradora: más oferta, más ventanas abiertas
El siguiente paso es usar el portal web o la extranet que cada aseguradora te ofrece para cotizar, emitir y consultar tus pólizas. Es la manera más común de operar con varias compañías a la vez.
Ventajas: acceso directo a la oferta de cada aseguradora, cotización en línea, y una capa de información que el proceso manual no te da. Límites: cada portal tiene su propio login, su propio flujo y su propia lógica. Con tres aseguradoras tienes tres ventanas abiertas, tres formas de capturar datos y tres lugares donde tu operación vive dispersa.
El costo real de los portales no está en la tarifa por usarlos, sino en el tiempo de cambio entre uno y otro, en rellenar la misma información varias veces y en no tener una vista unificada de tu cartera. Funciona mientras tu volumen sea manejable, pero cuando vendes más, la fricción comienza a sentirse en cada cotización.
3. Integración por API: la operación habla con la aseguradora
La integración por API automatiza la comunicación entre tu operación y las aseguradoras: cotizas, emites y administras pólizas desde un solo lugar, sin duplicar captura y con la información fluyendo en tiempo real. Para un intermediario, esto es lo que una plataforma conectada hace por ti.
Ventajas: menos tiempo por cotización, menos errores, cartera unificada y capacidad de escalar sin contratar más gente solo para carga de datos. Límites: una API sola puede ser compleja de construir y mantener, y si negocias con cada aseguradora por separado, terminas integrando una por una, con su propio contrato y su propio desarrollo.
Ahí aparece la diferencia entre "una API" y "una red por API". Una solución que ya conecta a varias aseguradoras bajo un mismo estándar evita que la integración sea tu problema y no el de la plataforma.
Criterios para elegir según tu volumen y tu etapa
No hay una respuesta única. Define tu camino según estas variables:
- Volumen de operaciones. Si emites pocas pólizas al mes, el proceso manual o los portales alcanzan. Cuando el tiempo de captura y el error pesan más que la tarifa del sistema, es momento de integrar.
- Cantidad de aseguradoras. Con una o dos, los portales funcionan. Con varias, la dispersión de ventanas abiertas empieza a costarte horas y errores.
- Crecimiento esperado. Si tu objetivo es vender más sin crecer tu equipo a la misma velocidad, necesitas que la operación se automatice, no que dependa de captura manual.
- Control de marca y condiciones. Si quieres cotizar y emitir bajo tu propia marca, manteniendo tus condiciones comerciales, un método fraccionado te obliga a reconciliar todo a mano. Una plataforma neutral te lo da de forma consistente.
La ventaja de una red programable neutral
Aquí es donde entra el valor de DORA. No es una aseguradora más ni un portal adicional: es una infraestructura digital neutral y programable que te conecta con múltiples aseguradoras bajo una sola operación. Cotizas, emites y gestionas pólizas desde un solo lugar, con integración por API y la flexibilidad de operar bajo tu propia marca y tus propias condiciones.
Para un intermediario en fase de crecimiento, la diferencia práctica es clara. En lugar de sumar portales, logins y captura repetida, sumas capacidad de venta: menos fricción operativa, más velocidad por cotización y una cartera que ves y administras en un solo tablero, sin perder el control comercial.