Conciliar carteras de seguros sin hacerlo a mano: preguntas frecuentes
Respuestas directas para promotorías y financieras: cómo funciona la conciliación automática de pólizas y comisiones, qué se conecta por integración y qué sigue manual.
¿Qué significa conciliar una cartera de seguros de auto?
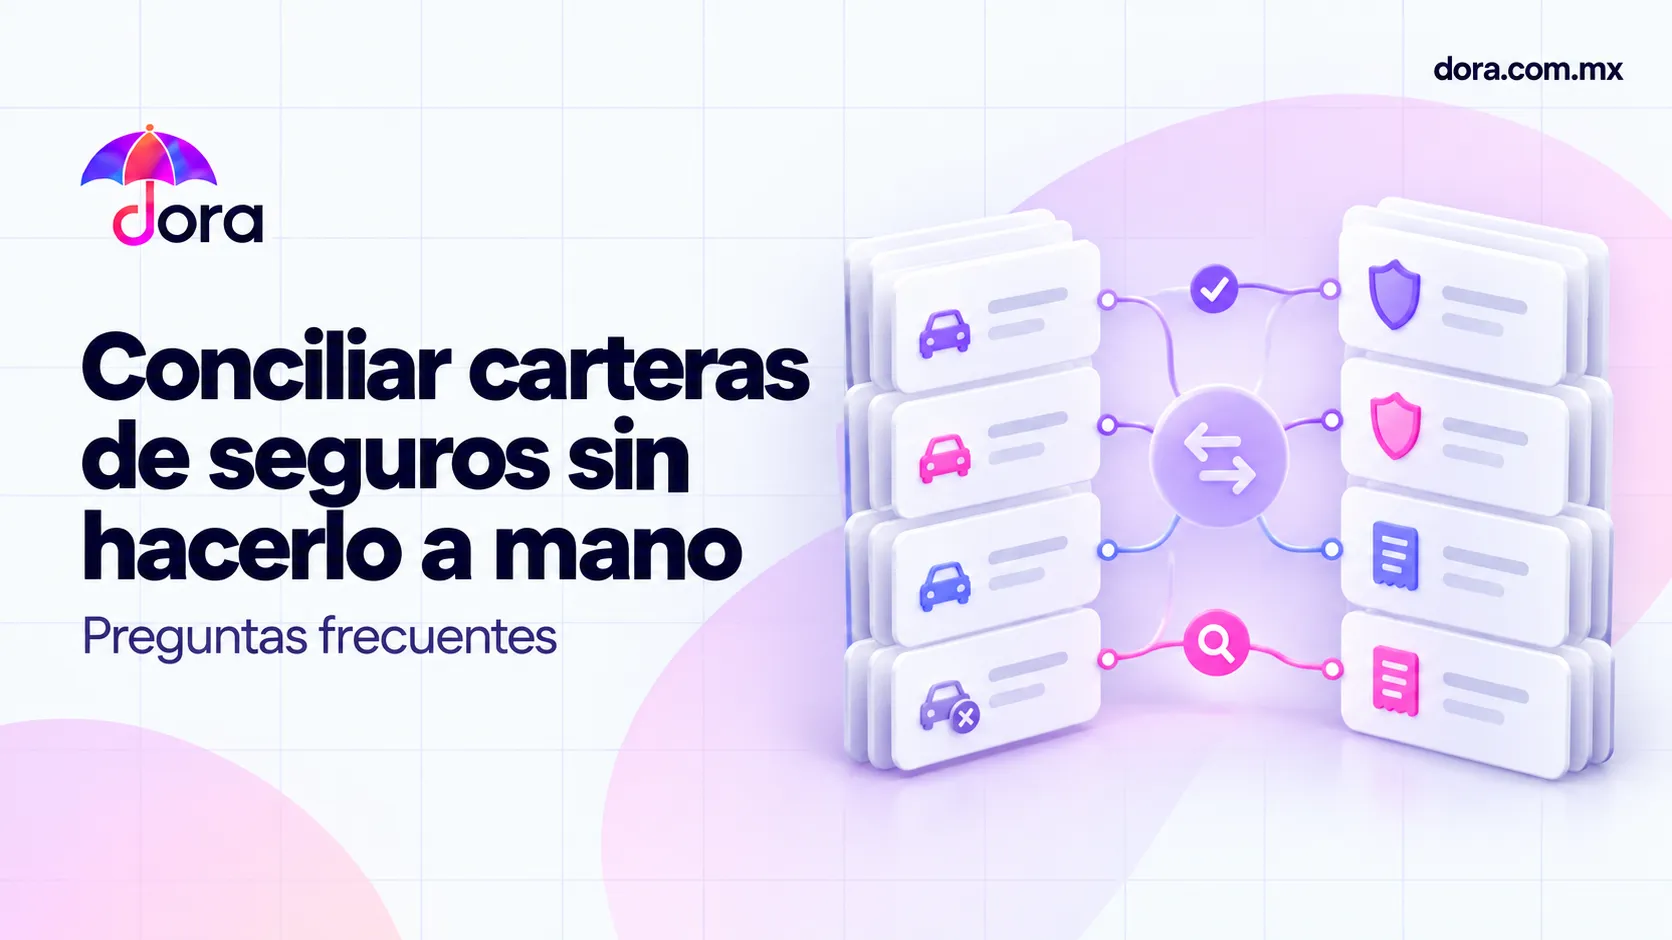
Conciliar es cruzar dos mundos que casi nunca coinciden por sí solos: lo que tu operación registró (pólizas emitidas, primas, comisiones esperadas) contra lo que cada aseguradora reporta (pólizas vigentes, pagos, cancelaciones y ajustes). El objetivo no es solo cuadrar números: es saber con certeza cuánto vas a cobrar, qué pólizas siguen activas y dónde hay diferencias antes de que se conviertan en un problema de flujo.
Cuando se hace a mano, la conciliación es un proceso repetitivo de descargar reportes, cruzar por número de póliza, marcar diferencias y volver a preguntar a la aseguradora. Cada aseguradora tiene su formato, su periodicidad y sus reglas.
¿Cómo funciona la conciliación automática de pólizas y comisiones?
Una plataforma de conciliación automática ingiere los movimientos que llegan por integración y los cruza contra tu propia base de emisión. En lugar de que una persona compare línea por línea, el sistema:
- Empareja cada póliza emitida con el registro que reporta la aseguradora.
- Detecta diferencias de prima, comisión, vigencia o estatus.
- Marca las excepciones que sí necesitan revisión humana.
- Deja un historial consultable de cada movimiento y su estado.
Tú dejas de perseguir el dato y pasas a decidir sobre las excepciones. La conciliación deja de ser un cierre mensual angustioso y se vuelve un tablero que puedes revisar cuando quieras.
¿Qué datos se conectan por integración?
Depende de la aseguradora y de su nivel de apertura, pero en una operación madura lo típico es conectar: cotizaciones, emisión de pólizas, datos del vehículo y del asegurado, estatus de la póliza, movimientos de comisión y cancelaciones.
La clave está en la palabra "integración". Cuando la plataforma funciona como infraestructura y no como un portal más, la conexión se hace por API en lugar de obligarte a entrar a la interfaz de cada aseguradora. Eso es lo que evita multiplicar portales y procesos manuales: un solo punto de entrada para cotizar, emitir y administrar.
Si tu objetivo es la neutralidad y el control comercial, vale la pena preguntar siempre si la integración es vía API o si dependes de credenciales y clics en portales ajenos.
¿Qué sigue siendo tarea manual?
Ser honestos aquí es más útil que prometer magia. Sigue siendo tarea de tu equipo:
- Validar casos atípicos o con información incompleta.
- Resolver excepciones que requieren negociación con la aseguradora.
- Definir reglas comerciales propias (comisión, marca, condiciones).
- La relación con el cliente final: asesoría, seguimiento y renovación.
La automatización no reemplaza el criterio humano; lo libera de las tareas repetitivas para que lo apliques donde sí agrega valor.
¿Sirve para promotorías y financieras con cartera cautiva?
Sí, y es donde suele hacer más diferencia. Una financiera que coloca seguro adjunto a su crédito necesita ver, por cliente y por operación, qué seguro se emitió, qué comisión corresponde y cómo se comporta la cartera a lo largo del crédito. Una promotoría con varios asesores necesita saber qué produjo cada uno y conciliar sin esperar a que el equipo administrativo cierre el ciclo.
En ambos casos, la conciliación automática convierte la cartera cautiva en un activo medible: no solo cobras lo que corresponde, también entiendes qué mezcla de aseguradoras y qué productos sostienen tu rentabilidad.
¿Cómo convive la conciliación automática con mi CRM?
Sin conflicto. Tu CRM organiza la relación y la actividad comercial; la conciliación automática cubre la capa operativa de emisión y cobranza. Son capas complementarias, no sustitutas. Lo que conviene es que se conecten: que la póliza emitida y su estatus de comisión regresen a la ficha del cliente, para que el asesor vea una sola versión de la verdad.
¿Necesito cambiar de aseguradoras o de marca para automatizar?
No. Una plataforma neutral te permite seguir operando con las aseguradoras que ya trabajas, con tus propias condiciones y bajo tu propia marca. La automatización de seguros debe adaptarse a tu operación comercial, no al revés. Ese es justamente el punto: mantener el control comercial y la relación directa con tu cliente mientras reduces la fricción administrativa.
¿Cuánto tiempo y capacidad recupera tu operación?
El ahorro más grande no es solo en horas administrativas: es en velocidad de decisión. Cuando la información de pólizas y comisiones está conciliada y disponible, puedes cotizar y emitir más rápido, ampliar tu oferta con más aseguradoras sin multiplicar procesos y detectar fugas de ingreso a tiempo. Para una operación que crece, eso se traduce en más capacidad de venta con la misma estructura.
Cómo evaluar la automatización antes de decidir
Antes de elegir una plataforma, pregúntate: ¿la integración es por API o me obliga a usar portales de cada aseguradora? ¿Puedo operar bajo mi marca y mis condiciones? ¿La conciliación de comisiones cubre cancelaciones y ajustes? ¿Cuánto de mi proceso actual quedaría exactamente igual?