Cómo cotizar seguros de auto con varias aseguradoras desde un solo lugar
Guía paso a paso para cotizar seguros de auto con varias aseguradoras desde un solo lugar: qué necesitas, cómo comparar la oferta y qué revisar antes de emitir.
Cotizar con varias aseguradoras suele costar más de lo que parece. Un portal distinto por cada compañía, la misma información del cliente capturada una y otra vez, catálogos que no coinciden entre sí y cotizaciones que se arman a mano. El resultado es un proceso largo donde tu equipo pierde tiempo en tareas repetitivas en lugar de vender.
Esta guía explica cómo pasar de ese esquema a un solo flujo de cotización multiaseguradora: qué necesitas para arrancar, cómo comparar la oferta lado a lado y qué revisar antes de emitir.
Qué significa cotizar con varias aseguradoras desde un solo lugar
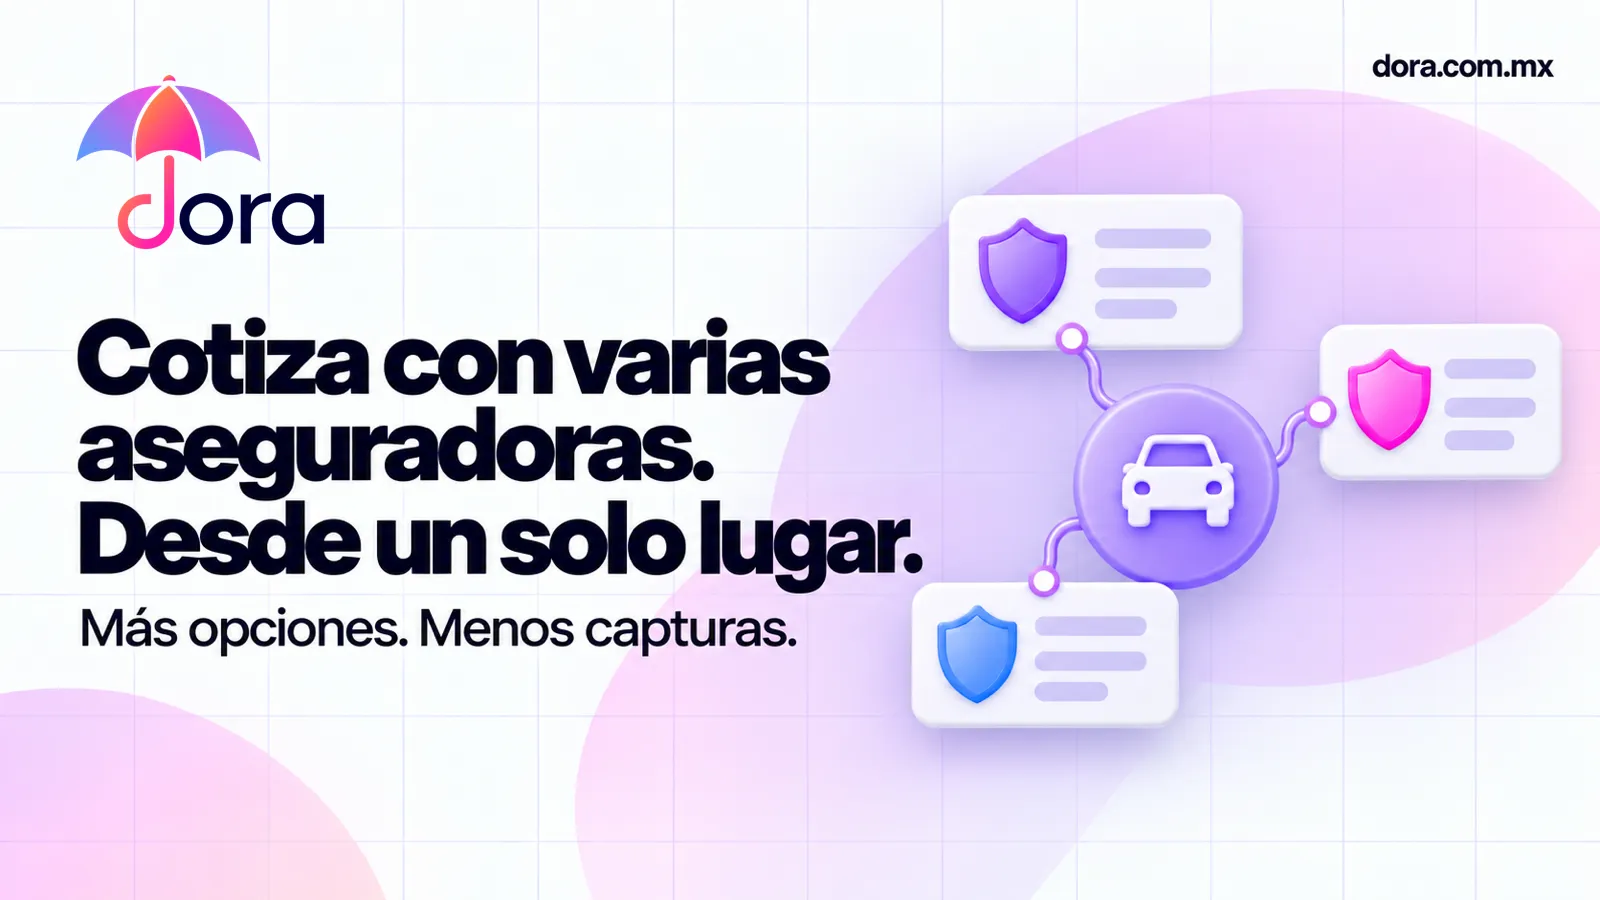
Un solo flujo de cotización significa tres cosas concretas:
- Una sola captura de los datos del cliente y del vehículo, que se reutiliza en cotización, emisión y renovación.
- Un solo catálogo de autos, igual para todas las aseguradoras con las que trabajas.
- Las primas de todas tus aseguradoras en la misma pantalla, listas para comparar.
No es un cotizador más. Es una capa neutral que integra aseguradoras y concentra la operación: tú decides con qué compañías trabajar, qué productos ofrecer y bajo qué condiciones comerciales. La plataforma no impone la oferta, la ordena.
Vale la pena distinguir dos formas de resolver esto. Unas herramientas automatizan los portales de cada aseguradora; otras se integran por API y endpoints. La conexión por endpoints es una integración real con la aseguradora: los datos viajan en un solo formato y no dependes de que la interfaz de un portal no cambie.
Qué necesita tu operación para arrancar, paso a paso
- Define tu oferta. Elige con qué aseguradoras quieres cotizar y qué paquetes vas a ofrecer a tus clientes.
- Reúne tus condiciones. Tus tarifas negociadas, coberturas y esquema de comisiones son el punto de partida, no algo que tengas que reemplazar.
- Decide la experiencia. Puedes operar con un portal comparador listo para usarse o integrarte por API si ya tienes un sistema propio.
- Configura catálogo y coberturas. Deja tu operación lista con las unidades y los paquetes que realmente vendes.
- Capacita al equipo en un solo flujo. Menos pantallas que aprender significa adopción más rápida.
Si ya trabajas con aseguradoras, mantienes esas relaciones. La plataforma también puede facilitar el alta en nuevas compañías según tus acuerdos.
Cómo comparar la oferta lado a lado
La comparación útil no es la que muestra la prima más baja, sino la que pone las opciones en igualdad de condiciones: misma unidad, mismas coberturas, mismos deducibles, misma tabla.
Cuando todas las alternativas están alineadas, tu equipo asesora por valor y no por el orden en que abrió los portales. Además, al guardar las primas cotizadas y contar con un historial de cotizaciones, puedes dar seguimiento sin reconstruir la conversación desde cero.
Este es el punto donde un intermediario se diferencia: el cliente no compra la aseguradora que tú alcanzaste a abrir, compra la recomendación que le sustentaste con números.
Qué revisar antes de emitir
Antes de cerrar la venta, verifica:
- Que la unidad exista en la aseguradora seleccionada. Un mensaje claro cuando no hay correspondencia evita prometer lo que no se puede emitir.
- El tipo de compensación. El valor factura solo debe pedirse cuando el paquete realmente lo requiere; si no, se convierte en un paso innecesario dentro del formulario.
- Los datos del cliente. Se capturan una vez y se reutilizan en la emisión. No vuelvas a pedirle al cliente lo que ya tienes.
- La cotización formal. Debe salir en PDF y por correo, con el look and feel de tu empresa, no con un formato genérico.
Un formulario de emisión ordenado y la misma captura de datos hacen que cotizar y emitir sean un solo proceso continuo, no dos tareas separadas.
Cuánto tiempo puedes recuperar
La diferencia es medible. Cotizar y emitir en menos de 5 minutos, frente a más de 60 minutos cuando se salta entre portales y se recaptura la información en cada aseguradora.
A eso se suma la cobertura de red: 86% del mercado de seguros de auto ya está integrado, y creciendo. Entre las aseguradoras integradas están ANA, Chubb, AXA, GNP, Zurich, Afirme, Quálitas, HDI, General de Seguros, Crabi, MAPFRE y Seguros Atlas.
Para una promotoría, ese tiempo recuperado se traduce en más cotizaciones por asesor al día. Para una financiera o una agencia de autos, en atención más rápida en el punto de venta.
Comisión propia, marca propia y control comercial
Tres decisiones que conviene cuidar al elegir cómo cotizar multiaseguradora:
- Comisión propia. Conservas tus tarifas negociadas y tu comisión directa con la aseguradora. Tus condiciones comerciales no se diluyen dentro de una tarifa estándar.
- Marca propia. La experiencia puede operar bajo tu marca, para que el cliente final siga siendo tuyo de principio a fin.
- Neutralidad. La infraestructura no favorece a ninguna aseguradora. La recomendación la defines tú con la comparación en la mano.
Errores comunes al cotizar con varias aseguradoras
- Comparar solo la prima. Sin coberturas y deducibles alineados, la comparación no sirve para asesorar.
- Seguir capturando dos veces. Duplicar la captura es la causa más frecuente de cotizaciones lentas y datos incompletos.
- Sumar aseguradoras sin orden. Tener la oferta completa no ayuda si no se presenta de forma comparable.
- Confundir capas. El CRM administra la relación con el cliente; la capa que conecta aseguradoras integra la oferta. Son capas complementarias y cualquier operación puede usar ambas.
Preguntas frecuentes
¿Necesito estar dado de alta en cada aseguradora?
Puedes trabajar con las compañías con las que ya tienes relación, y la plataforma también puede facilitar el alta en nuevas aseguradoras según tus acuerdos.
¿Puedo conservar mis tarifas y comisiones?
Sí. La configuración de tarifas y comisiones propias permite mantener la relación financiera directa con la aseguradora y tu porcentaje negociado.
¿Sirve para brokers, promotorías y financieras?
La operación está diseñada para intermediarios que necesitan cotizar, emitir y administrar pólizas de auto con varias aseguradoras: brokers, promotorías, financieras, arrendadoras y negocios de venta de autos.
Empieza con un solo flujo
Cotizar con varias aseguradoras no tiene que significar multiplicar portales, procesos manuales y fricción. Define tu oferta, conecta tu operación y cotiza todo desde un solo lugar: menos complejidad para operar, más capacidad para vender.
¿Quieres ver cómo se integra a tu operación actual? Escríbenos a [email protected] y revisamos tu caso.